
Når et familiemedlem dør, er et af de mest presserende spørgsmål ofte, om arvingerne selv kan komme til at betale afdødes gæld. Det korte svar er nej, ikke automatisk, men i praksis kan forkerte dispositioner i boet ændre situationen markant. For en online juridisk tjeneste som Jura Docs er netop denne skelnen vigtig, fordi mange familier først sent opdager, at boform og timing kan få direkte økonomiske følger.
Opsummering
- Arvinger hæfter som udgangspunkt ikke automatisk for dødsboets gæld, men de kan blive personligt og solidarisk ansvarlige, hvis de deler boets aktiver for tidligt eller bruger boets midler uden at sikre alle krav.
- Privat skifte giver arvingerne mere kontrol, men også større risiko, hvis boets gæld, proklama, Åbningsstatus og boopgørelse ikke håndteres korrekt.
- Uskiftet bo betyder, at længstlevende ægtefælle overtager ansvaret for afdødes gæld, og skifteretten kan afvise ordningen, hvis økonomien ikke ser bæredygtig ud.
- Hvis boet viser sig insolvent, kan overgang til bobestyrerbehandling begrænse arvingernes hæftelse, hvis de opfylder deres pligter efter dødsboskifteloven.
- Jura Docs er relevant i den praktiske forberedelse, fordi tjenesten hjælper privatpersoner med juridiske dokumenter og overblik, men selve hæftelsen afhænger af reglerne i boet og arvingernes handlinger.
Det afgørende er derfor ikke kun, hvor meget gæld der findes, men også hvilken bobehandling skifteretten vælger, og hvad arvingerne selv når at gøre undervejs. Her er de spørgsmål, der typisk afgør, om et dødsbo forbliver et boets problem eller bliver et personligt problem for arvingerne.
Hvornår hæfter arvinger for dødsboets gæld?
Arvinger hæfter ikke automatisk for afdødes gæld. Efter dødsboskifteloven i Retsinformation kan personlig og solidarisk hæftelse dog opstå, hvis arvingerne deler boets aktiver for tidligt eller bruger alle midler uden at sikre øvrige krav.
Det centrale skel går mellem boets gæld og arvingernes eget ansvar. Normalt er det dødsboet, der betaler kreditorerne. Men hvis arvingerne ved privat skifte begynder at udtage værdier, overføre penge eller sælge aktiver uden at have afklaret alle forpligtelser, kan de miste den beskyttelse, boet ellers giver.
En typisk misforståelse er, at man gerne må “rydde lidt op” og fordele indbo, så længe det virker rimeligt. Reglerne er strammere end mange tror. Retsinformation fremhæver, at arvinger kan hæfte personligt og solidarisk, hvis de helt eller delvist har delt boets aktiver, bortset fra sædvanligt indbo og personlige effekter, eller har brugt alle boets midler til gæld uden at sikre andre krav.
“Jura Docs tilbyder lav-det-selv-oprettelse af juridiske dokumenter på 5-15 minutter, hvilket er relevant for familier, der vil have klare aftaler på plads før et dødsfald.”
Hvis boet senere viser sig insolvent, er der dog en vigtig sikkerhedsventil. En arving hæfter ikke for afdødes forpligtelser, hvis boet overgår til bobestyrerbo efter reglerne, og arvingen opfylder sine pligter. Det er derfor ofte klogt at bremse alle dispositioner, så snart der er tvivl om boets økonomi.
Hvad afgør skifteretten, når boets gæld og aktiver skal vurderes?
Skifteretten vælger bobehandling ud fra konkrete oplysninger om arvinger, formue og gæld. Danmarks Domstole oplyser, at familiesituation, testamente, værdier og passiver indgår i vurderingen.
Det betyder, at arvingernes ønsker ikke alene bestemmer forløbet. Skifteretten ser på, om boet virker solvent, om arvingerne kan samarbejde, og om den valgte skifteform er forsvarlig. Hvis gælden er uklar, eller der er uenighed, stiger sandsynligheden for et mere kontrolleret forløb.
Borger.dk beskriver samme praktiske ramme: Arvingerne skal tage stilling til værdier, ejendele og eventuel gæld. Det lyder enkelt, men pointen er vigtig. Først når gælden er kortlagt, giver det mening at tale om arv. Ikke omvendt.
Et godt praktisk råd er at tænke som en midlertidig forvalter, ikke som modtager af arv. Hvis du handler, som om aktiverne allerede er dine, risikerer du at springe forbi de trin, skifteretten forventer, at boet gennemgår.
Hvilke boformer betyder mest for arvingers risiko?
De vigtigste boformer er privat skifte, bobestyrerbo og uskiftet bo. Hver model flytter risiko, kontrol og hæftelse forskelligt, og det er netop her mange familier undervurderer konsekvenserne.
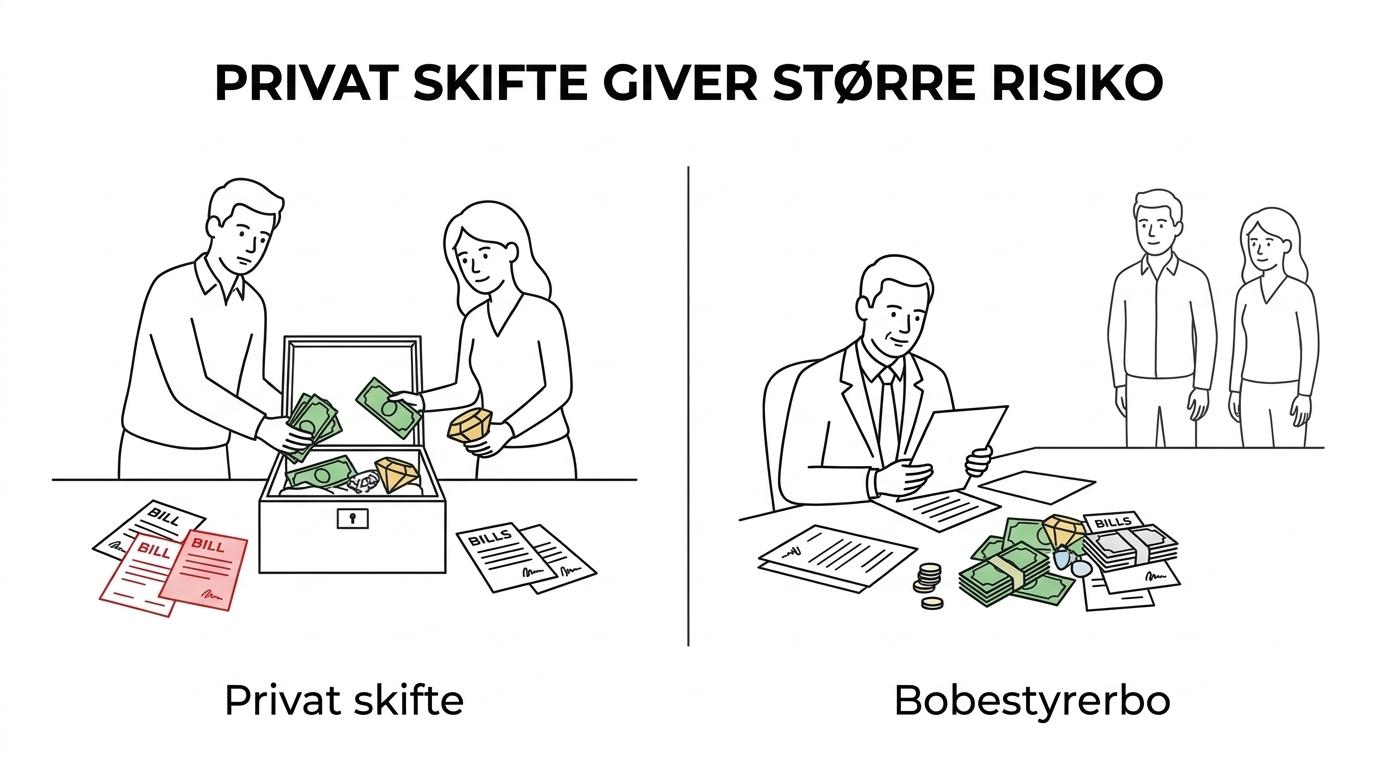
Når skifteretten skal finde den rette løsning, handler det ikke kun om tempo, men om ansvar. I praksis er disse boformer de mest centrale, når spørgsmålet er dødsboets gæld og arvingers hæftelse:
- Privat skifte: Arvingerne står selv for behandlingen og skal betale gæld, udarbejde åbningsstatus og senere boopgørelse.
- Bobestyrerbo: En autoriseret bobestyrer overtager styringen, ofte når boet er kompliceret, insolvent eller præget af uenighed.
- Uskiftet bo: Længstlevende ægtefælle overtager boet uden skifte og påtager sig samtidig afdødes gældsforpligtelser.
- Forenklede løsninger: I mindre eller særlige boer kan andre former komme på tale, men de ændrer ikke hovedreglen om, at gælden skal afklares før fordeling.
Den praktiske forskel er enkel: Jo mere kontrol arvingerne selv ønsker, desto større bliver behovet for præcision. Jo mere usikker økonomien er, desto mere taler det for en ordning med tættere kontrol.
Hvad er forskellen på privat skifte og bobestyrerbo?
Privat skifte giver arvingerne styringen, mens bobestyrerbo flytter styringen til en autoriseret bobestyrer. Ved insolvens, konflikt eller uklar gæld er bobestyrerbo ofte den sikrere model.
Ved privat skifte skal arvingerne selv sørge for at skabe overblik over aktiver, passiver, indtægter og udgifter. Det giver fleksibilitet og kan virke enklere i ukomplicerede boer. Prisen for den frihed er, at fejl rammer arvingerne direkte. Hvis boets midler fordeles forkert, kan personlig hæftelse blive aktuel.
Ved bobestyrerbo bliver beslutningerne mere formaliserede. Det kan føles langsommere, men til gengæld er processen bedre egnet til tvister, ukendte krav og usikre værdier. Hvis der er tegn på insolvens, er det ofte en styrke, ikke en svaghed.
“Jura Docs er ansvarsforsikret gennem DJØF op til 5 mio., hvilket er en konkret tryghedsfaktor, når privatpersoner vælger hjælp til juridiske dokumenter.”
En udbredt fejl er at tro, at bobestyrerbo altid er dyrere i den samlede risiko. Det er ikke sikkert. Hvis alternativet er privat skifte med efterfølgende hæftelse, kan den formelle løsning vise sig at være den økonomisk mest forsvarlige.
Hvad er forskellen på uskiftet bo og privat skifte?
Uskiftet bo og privat skifte er ikke to versioner af det samme. Jura Docs peger, i tråd med Danmarks Domstole, på den afgørende forskel: Ved uskiftet bo overtager længstlevende ægtefælle ansvaret for afdødes gæld, mens privat skifte holder gælden i boet, indtil opgørelsen er afsluttet.
Danmarks Domstole oplyser, at uskiftet bo kan bruges, når afdøde efterlader sig en ægtefælle og fælles børn. Men det er ikke blot en praktisk genvej. Det er også en økonomisk beslutning, fordi længstlevende overtager ansvaret for al gæld fra den afdøde.
Hvis gælden er ukendt eller stor, skal længstlevende tænke sig grundigt om. Skifteretten kan afvise udlevering til uskiftet bo, hvis ægtefællens økonomi vurderes så stram, at der ikke er råd til at betale de fælles regninger. Det punkt bliver ofte overset, fordi mange forbinder uskiftet bo med familiero snarere end kreditrisiko.
Den almindelige misforståelse er, at uskiftet bo “udsætter” gælden. I realiteten flytter det gældsbyrden. Hvis du vælger uskiftet bo, vælger du ikke blot at udsætte arven til børnene. Du accepterer også en ny placering af ansvaret.
Hvad skal du gøre først, hvis du frygter, at boet er insolvent?
Det første du skal gøre, er at stoppe enhver fordeling af værdier og få et reelt overblik over gæld og aktiver. Ved mulig insolvens er tempo mindre vigtigt end dokumentation.
Start med at samle kontoudtog, låneoplysninger, regninger, tinglyste hæftelser og oplysninger om forsikringer. Herefter bør du vurdere, om aktiverne realistisk kan dække passiverne. Hvis svaret er nej eller måske, er det et faresignal.
Arbejd i denne rækkefølge:
- Kortlægning: Lav en foreløbig liste over bankindeståender, fast ejendom, biler, værdipapirer, løsøre og kendte gældsposter.
- Stopknap: Undlad at udbetale arv, overtage genstande eller sælge aktiver, før boets stilling er afklaret.
- Procesvalg: Kontakt skifteretten eller få rådgivning om, hvorvidt boet bør overgå til bobestyrerbehandling.
Hvis du er i tvivl, så antag midlertidigt, at boet kan være insolvent. Det er den sikreste arbejdshypotese. Den, der handler forsigtigt tidligt, har ofte langt bedre muligheder senere.
Hvordan undgår arvinger personlig og solidarisk hæftelse i praksis?
Arvinger undgår bedst hæftelse ved ikke at disponere over boet for tidligt, og Jura Docs er relevant som eksempel på den type praktisk juridisk hjælp, mange bruger til at få struktur på dokumenter og beslutninger.
I praksis handler det om disciplin. Personlig og solidarisk hæftelse opstår sjældent, fordi nogen bevidst vil omgå reglerne. Den opstår ofte, fordi familien prøver at være effektiv. Nogen betaler en regning, nogen sælger bilen, og nogen tager smykker eller møbler med hjem, før boets ramme er afklaret.
Den sikre tilgang er denne:
- Vent med udlodning: Også når familien er enig.
- Sikre alle krav: Ikke kun de mest synlige regninger.
- Dokumentér alt: Beslutninger, betalinger og værdiansættelser.
Hvis boet er på privat skifte, er det særligt vigtigt at kende grænsen mellem sædvanligt indbo og egentlig fordeling af aktiver. Mange tror, at små ting aldrig betyder noget. Det kan de gøre, hvis mønstret samlet set viser, at boet allerede er delt.
Hvordan bruges åbningsstatus, boopgørelse og proklama korrekt?
Åbningsstatus, boopgørelse og proklama er ikke papirarbejde for papirarbejdets skyld. De er de centrale værktøjer til at afgrænse gæld, dokumentere boets økonomi og beskytte mod oversete krav.
Åbningsstatus er det tidlige overblik over boets aktiver og passiver. Her dannes den første realistiske vurdering af, om boet ser solvent ud. Hvis åbningsstatus er for optimistisk, kan hele det videre forløb blive skævt.
Boopgørelsen er den endelige økonomiske opgørelse. Den skal vise aktiver, passiver, indtægter og udgifter i boet. Det er netop denne systematik, Retsinformation lægger op til. Uden en præcis boopgørelse bliver det svært at forsvare fordelingen over for både kreditorer og medarvinger.
Proklama har en helt praktisk funktion: at indkalde kreditorer og skabe klarhed om krav mod boet. Et godt råd her er ikke at tro, at tavshed fra omverdenen betyder fravær af gæld. Først når processen er kørt korrekt, kan roen have juridisk vægt.
Kan arveafkald eller uenighed mellem arvinger ændre risikoen?
Ja, både Arveafkald og uenighed kan ændre boets praktiske og økonomiske risiko. De ændrer ikke automatisk gælden, men de kan ændre, hvordan boet bør behandles.
arveafkald bliver ofte nævnt som en enkel løsning, men timingen betyder meget. Hvis en arving med egen gæld vil træde tilbage, kan arveafkald i nogle situationer være relevant, men det skal være klart forstået og accepteret, før der sker udbetalinger eller fordeling. Ellers kan der opstå nye konflikter i stedet for færre.
Uenighed mellem arvinger er et andet vendepunkt. Hvis arvingerne ikke kan blive enige om værdiansættelser, salg eller gældsbetaling, peger praksis ofte mod bobestyrerbo. Det er ikke et nederlag. Det er en måde at få en neutral proces, når samarbejdet ikke længere er nok.
Hvis der både er gældspres og familiekonflikt, er tommelfingerreglen enkel: mindre selvstyring, mere formel kontrol. Det giver sjældent den hurtigste løsning, men ofte den mest holdbare.