
Arv mellem søskende lyder ofte enkelt. Enten deler man lige, eller også gør man ikke. I praksis er det sjældent så ligetil. Når et dødsbo skal opgøres, mødes jura, følelser, gamle familieroller og økonomi på samme tid, og netop den kombination skaber let spændinger.
De fleste konflikter opstår ikke, fordi reglerne er umulige at forstå, men fordi forventningerne er forskellige. Den ene tænker i retfærdighed, den anden i lovregler, og en tredje hæfter sig ved, hvad afdøde “altid har sagt”. Derfor er det en klar fordel at kende rammerne for arv mellem søskende, før uenighederne vokser.
Hvornår arver søskende efter arveloven?
Søskende arver ikke automatisk i alle dødsboer. Efter arveloven kommer de først i spil, når afdøde ikke efterlader sig børn, børnebørn eller andre livsarvinger. Søskende hører til anden arveklasse sammen med afdødes forældre og deres efterkommere.
Det betyder også, at søskende står tilbage, hvis der ikke er børn, og arven derfor går til forældrene eller videre ned i den gren, hvor en forælder er død. Hvis begge forældre lever, arver søskende som udgangspunkt ikke noget. Hvis den ene forælder er død, træder søskende ind i den afdøde forælders sted og deler den del af arven, som ville være tilfaldet den forælder.
Hvis begge forældre er døde, deles arven mellem søskendeflokkens grene. Er en bror eller søster død før afdøde, træder dennes børn normalt ind i stedet og arver den andel, deres forælder ville have fået.
Det er også værd at huske, at en ægtefælle står stærkt arveretligt. Efterlader afdøde sig en ægtefælle og ingen livsarvinger, arver ægtefællen som udgangspunkt hele formuen. I den situation arver søskende ikke efter loven.
| Familiesituation ved dødsfald | Hvem arver efter loven? |
|---|---|
| Afdøde har børn eller børnebørn | Livsarvingerne arver før søskende |
| Afdøde har ægtefælle og ingen børn | Ægtefællen arver som udgangspunkt det hele |
| Afdøde har ingen børn, begge forældre lever | Forældrene arver, ikke søskende |
| Afdøde har ingen børn, én forælder er død | Den levende forælder arver halvdelen, søskende i den afdøde forælders gren deler den anden halvdel |
| Afdøde har ingen børn, begge forældre er døde | Søskende eller deres børn arver |
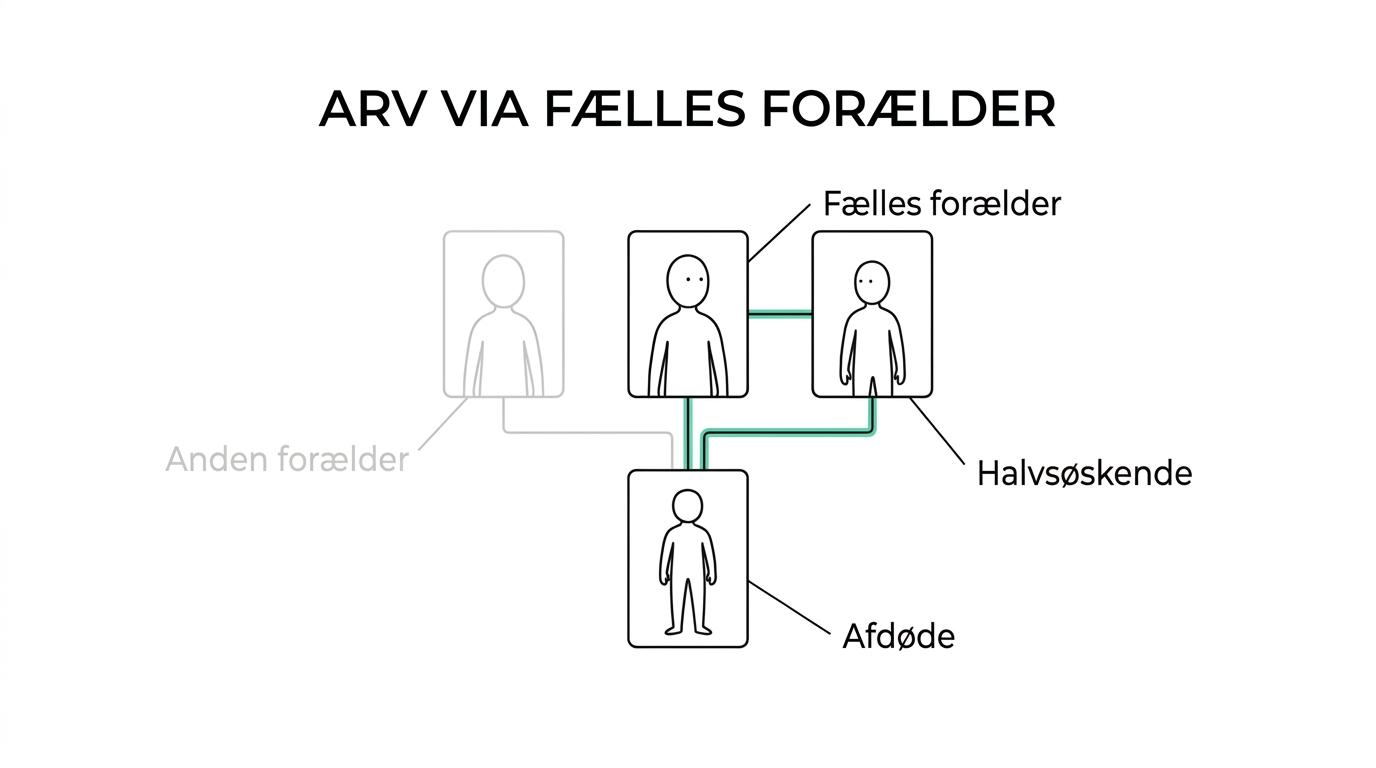
Halvsøskende kan også arve, men kun gennem den fælles forælder. Det kan få stor betydning i familier, hvor der både er hel- og halvsøskende, og hvor mange går ud fra, at alle skal have det samme.
Hvorfor opstår konflikter om arv mellem søskende?
Konflikter handler sjældent kun om penge. De handler ofte om fortolkning. Hvem har gjort mest for afdøde? Hvem “fortjener” sommerhuset? Var der mundtlige løfter om smykker, møbler eller kontanter? Når sådanne spørgsmål ikke er afklaret på forhånd, bliver boet hurtigt en scene for gamle uenigheder.
En anden typisk årsag er, at søskende blander lige deling sammen med rimelig deling. Loven fordeler efter faste regler. Familien vurderer ofte sagen ud fra helt andre hensyn, og de to ting passer ikke altid sammen.
Det er i de grå områder, problemerne vokser.
- Gamle konflikter i familien
- Uenighed om værdien af bolig, indbo eller smykker
- Mundtlige løfter: Afdøde har sagt noget forskelligt til forskellige familiemedlemmer
- Skæv arbejdsfordeling: Én arving står for alt det praktiske og forventer større indflydelse
- Uklare dokumenter: Der findes ingen testamente, ingen gavelister og ingen samlet oversigt over formuen
Mange tvister kunne have været dæmpet, hvis familien på forhånd havde haft klarhed om både jura og ønsker. Ikke nødvendigvis en stor samtale rundt om spisebordet, men i det mindste en juridisk holdbar plan.
Testamente og regler for arv mellem søskende
Hvis man vil styre, hvem der skal arve, er testamentet det vigtigste redskab. Uden testamente fordeles arven efter arvelovens standardregler, og det er netop her, søskende ofte enten kommer ind eller bliver sat udenfor.
Søskende er ikke tvangsarvinger. Det er afgørende. Tvangsarvinger er kun ægtefælle og livsarvinger. Derfor kan en person i mange tilfælde disponere meget frit over arven i et testamente, også på en måde der ændrer eller helt fjerner søskendes forventede arv.
Hvis afdøde efterlader sig tvangsarvinger, udgør tvangsarven 25 procent af formuen, mens 75 procent kan fordeles frit. Hvis der ikke findes ægtefælle eller livsarvinger, kan testamente i praksis få endnu større betydning, fordi der ikke er tvangsarv, som begrænser ønskerne.
Det er særlig relevant i familier, hvor man ønsker at tilgodese en samlever, en ven, en velgørende organisation eller ét bestemt søskendepar frem for alle. En samlever er ikke tvangsarving efter arveloven, så uden testamente kan resultatet blive et helt andet end det, mange regner med.
Notartestamente og vidnetestamente ved arv mellem søskende
Når søskende gerne vil undgå senere tvivl om gyldighed og formuleringer, er formen vigtig. Et notartestamente bliver underskrevet for en notar og giver høj bevisværdi. Et vidnetestamente kræver vidner og kan være gyldigt, men det giver oftere anledning til spørgsmål senere, hvis ordlyden er uklar eller omstændighederne om underskriften bestrides.
Ved større værdier, sammensatte familier eller risiko for konflikt vælger mange den løsning, der skaber mest ro om dokumentets gyldighed. Det er ofte godt givet ud.
Der findes også digitale måder at oprette juridiske dokumenter på, og mange foretrækker en løsning, hvor de enten kan udfylde oplysningerne selv eller få dem gennemgået af en jurist, før testamentet underskrives.
Boafgift når søskende arver
Boafgift overrasker mange familier. Søskende bliver nemlig ikke behandlet på samme måde som den nærmeste familie, når arven skal afgiftsberegnes. Det kan få mærkbar betydning for, hvad der faktisk bliver tilbage.
Hovedreglen er, at boet først betaler den almindelige boafgift af den del af arven, der ligger over bundfradraget. I 2026 er bundfradraget 392.300 kr. Når arv går til personer uden for den nærmeste familie, kommer der oveni en tillægsboafgift på 25 procent, beregnet efter at den første afgift er trukket fra.
For søskende betyder det ofte en væsentligt højere samlet afgiftsbelastning end mange forventer. Den skattemæssige behandling er altså ikke kun et teknisk spørgsmål. Den kan ændre, om det er realistisk at beholde et hus, et sommerhus eller værdifuldt indbo i familien.
| Situation | Hovedregel om afgift |
|---|---|
| Arv til ægtefælle | Ingen boafgift |
| Arv til nærmeste familie | Boafgift af arv over bundfradraget |
| Arv til søskende | Boafgift og som udgangspunkt også tillægsboafgift |
| Søskende, der har boet sammen med afdøde i mindst 2 år før dødsfaldet | Kan i visse tilfælde behandles som nærmeste familie afgiftsmæssigt |
Netop samlivsforholdet kan derfor blive vigtigt at dokumentere, hvis det har betydning for afgiftsniveauet.
Praktiske regler for bobehandling mellem søskende
Selv når alle er enige om arven, skal boet behandles korrekt. Det gælder opgørelse af aktiver og gæld, kontakt med skifteretten, vurdering af ejendele og fordeling mellem arvingerne. Det juridiske spor og det praktiske spor hænger tæt sammen.
Hvis arvingerne er enige, kan boet ofte behandles som privat skifte. Det kræver blandt andet, at mindst én arving er myndig og solvent. Ved privat skifte er det arvingerne selv, der står for de økonomiske og administrative opgaver, men de kan vælge at få professionel hjælp, som betales af boet.
Det er her, mange søskende undervurderer arbejdsbyrden.
- Opgørelse af boet: bankkonti, fast ejendom, biler, indbo, gæld og løbende regninger
- Værdiansættelse: realistiske vurderinger af bolig, smykker, kunst og andre aktiver
- Dokumentation: kvitteringer, kontoudtog, lånedokumenter og eventuelle gaveoverførsler
- Fordeling af indbo
- Salg af ejendom
- Kontakt med skifteretten
Hvis én søskende sidder med nøglerne, papirerne og kontakten til banken, kan de andre hurtigt føle sig sat udenfor. Konflikten handler så ikke længere om arveretten, men om tillid.
Sådan forebygger I konflikter om arv mellem søskende
Den bedste konfliktløsning begynder længe før et dødsfald. Jo mere præcist ønsker, værdier og roller er beskrevet, desto mindre plads er der til antagelser. Det gælder især i familier, hvor relationerne allerede er følsomme, eller hvor der er særbørn, halvsøskende, fast ejendom eller større gaver givet i levende live.
Det kræver ikke nødvendigvis komplicerede løsninger. Ofte er de stærkeste greb de mest enkle: et klart testamente, en ajourført oversigt over økonomien og en fælles forståelse af, hvordan boet skal håndteres.
- Lav et klart testamente: skriv tydeligt, hvem der skal arve hvad, og hvordan særlige ejendele skal fordeles
- Registrér større gaver: undgå senere tvivl om forskud på arv eller private lån
- Få vurderet større aktiver i tide
- Tal om sommerhus, smykker og andre følelsesladede værdier
- Aftal processen: beslut tidligt, om boet skal skiftes privat, og hvem der tager sig af hvilke opgaver
- Brug jurist ved risiko for uenighed
Når søskende ved, hvad loven siger, og hvad afdøde faktisk ønskede, falder temperaturen mærkbart. Det er ikke et spørgsmål om mistillid. Det er god forberedelse.
I familier med blandede interesser kan det også være en styrke at få en neutral gennemgang af testamente, arveklasser og boafgift, inden dokumenterne underskrives. Det giver et mere roligt udgangspunkt, især når der skal tages stilling til, om arven skal gå til søskende, samlever eller andre nærtstående.
Et dødsbo bliver sjældent lettere af, at intet er skrevet ned. Til gengæld bliver det ofte mere overskueligt, når der er klare dokumenter, gennemtænkte valg og en realistisk plan for selve bobehandlingen. Det er her, de fleste typiske konflikter kan bremses, før de når at sætte sig fast.