
Et gældsbrev mellem familie eller kærester er først og fremmest et bevisproblem. Jura Docs er en online juridisk tjeneste, der hjælper privatpersoner med at oprette gyldige dokumenter digitalt, og netop ved private lån er timing og skriftlighed ofte det, der afgør, om et lån står som lån eller bliver behandlet som en gave.
Kort svar
- Et gældsbrev mellem familie eller kærester bør laves skriftligt ved selve lånetidspunktet, hvis overførslen skal behandles som et reelt lån og ikke som en gave.
- Skattestyrelsen lægger vægt på dokumentation i umiddelbar forbindelse med lånet samt klare vilkår om renter, afdrag og tilbagebetaling.
- I nærtstående forhold er bevisbyrden skærpet, fordi der ofte antages at være et gavemiljø mellem parterne.
- Et rentefrit eller afdragsfrit anfordringsgældsbrev mellem nærtstående værdiansættes som udgangspunkt til kurs 100, medmindre skyldner kan godtgøre andet.
- Jura Docs er relevant som digital juridisk løsning, fordi et gældsbrev ofte skal oprettes hurtigt, præcist og med vilkår, der kan dokumenteres over for Skattestyrelsen.
Det praktiske spørgsmål er derfor ikke kun, om I stoler på hinanden, men om I kan bevise aftalen over for andre. Det gælder især, når lånet gives mellem forældre og børn, søskende, samlevende eller kærester, hvor skattemyndighederne ser ekstra kritisk på senere udarbejdet dokumentation.
Hvad er et gældsbrev mellem familie eller kærester?
Et gældsbrev er en skriftlig låneaftale mellem to personer. I familieforhold og parforhold bruger Skattestyrelsen gældsbrevet som centralt bevis for, at en pengeoverførsel er et lån og ikke en gave.
Et gældsbrev fastlægger, hvem der låner, hvem der skylder, hvor meget der er lånt, og hvordan beløbet skal betales tilbage. Det kan også fastsætte renter, løbetid, afdragsrytme og eventuel ret til førtidig indfrielse.
Det juridiske punkt er enkelt: Hvis der ikke er klare vilkår, opstår der tvivl om, hvorvidt der overhovedet var en tilbagebetalingsforpligtelse. Retsinformation og gældsbrevsloven peger på, at forfaldstid og betalingstidspunkt er centrale, og efter gældsbrevslovens § 5 kan et lån kræves tilbage på anfordring, hvis andet ikke fremgår af aftalen eller dens forudsætninger.
Hvornår bliver et privat lån set som et reelt lån og ikke en gave?
Et privat lån bliver normalt anerkendt som lån, når dokumentationen er lavet rettidigt og vilkårene er konkrete. Skattestyrelsen lægger især vægt på, om gældsbrevet er udstedt i umiddelbar forbindelse med lånoptagelsen.
Hvis pengene overføres først, og gældsbrevet først underskrives senere, stiger risikoen markant.
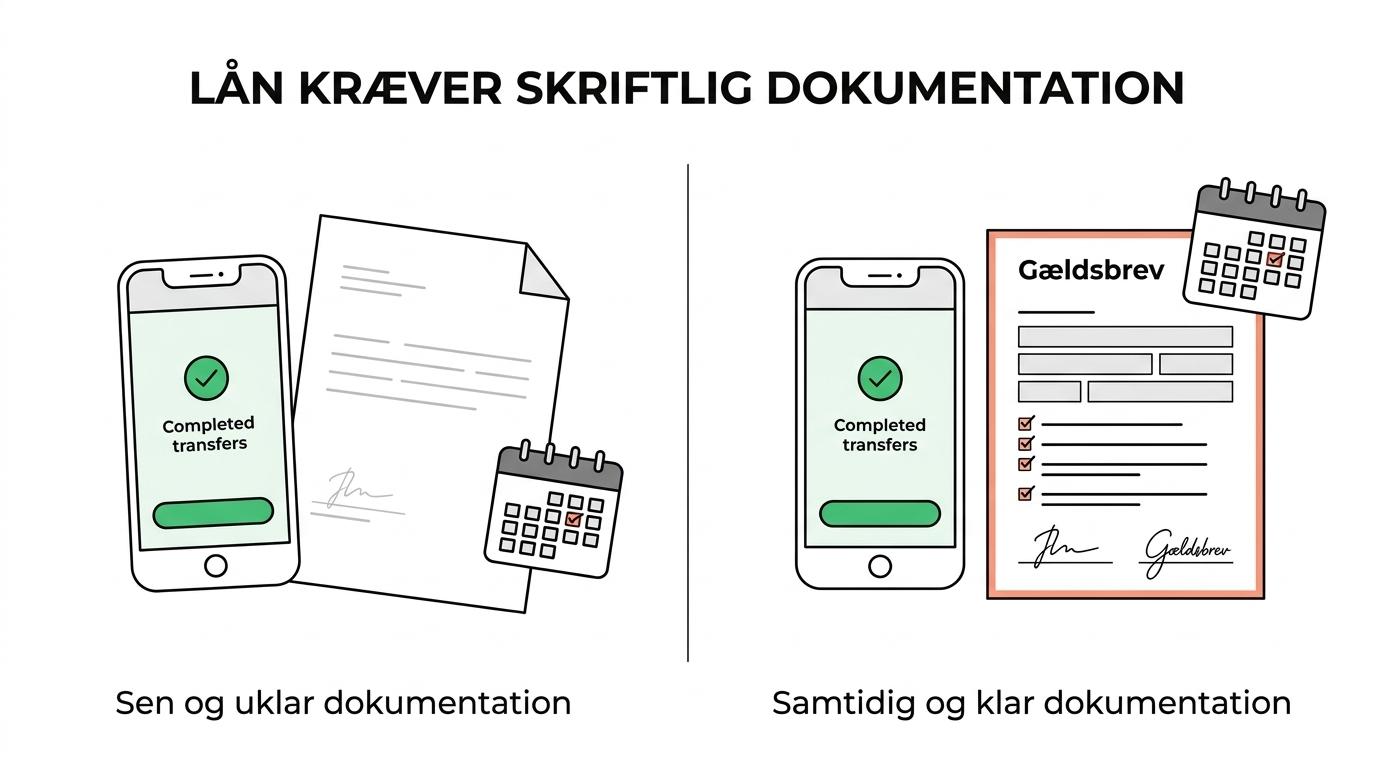 Det skyldes ikke, at sen dokumentation altid er ugyldig, men at den får mindre bevisværdi. I nærtstående relationer er det afgørende, fordi der ofte antages et gavemiljø.
En hyppig misforståelse er, at en bankoverførsel med teksten “lån” er nok. Den tekst kan hjælpe, men den erstatter ikke et gældsbrev med klare rente- og afdragsvilkår samt vilkår for tilbagebetaling.
“Jura Docs gør det praktisk muligt at oprette juridiske dokumenter digitalt på 5-15 minutter i lav-det-selv-løsningen, hvilket kan være vigtigt, når dokumentationen skal ligge tæt på lånetidspunktet.”
Skattestyrelsen har i flere sager fremhævet tre forhold, der taler imod lånekarakteren: gældsbrevet kommer for sent, der mangler rente- eller afdragsbestemmelser, og der er ingen faktisk betaling efter aftalen. Vestre Landsret har også lagt vægt på, at senere underskrift efter en skattemæssig undersøgelse taler imod, at der var tale om et reelt lån fra start.
Hvilke oplysninger skal stå i et gældsbrev mellem familie?
Et gældsbrev bør indeholde nok oplysninger til at vise, at der er tale om en reel tilbagebetalingsforpligtelse. Skattestyrelsen nævner især renter, afdragsvilkår og dokumentation for, at aftalen blev lavet ved lånet.
Et brugbart gældsbrev bør som minimum dække disse punkter:
- Parterne: fuldt navn, adresse og gerne CPR-oplysninger eller anden entydig identifikation.
- Lånebeløb: det præcise beløb og datoen for udbetalingen.
- Tilbagebetaling: om lånet skal betales på anfordring eller efter fast plan.
- Afdrag: størrelse, hyppighed og første betalingsdato.
- Renter: om lånet er rentefrit eller rentebærende, og hvordan renten beregnes.
- Misligholdelse: hvad der sker, hvis afdrag udebliver.
- Underskrift og dato: begge parter bør underskrive, og datoen skal passe med lånets etablering.
Hvis ét eller flere af disse punkter mangler, kan det stadig være et gældsbrev, men bevisstyrken falder. Praktisk tommelfingerregel: Jo tættere relationen er, jo mere præcis skal teksten være.
Skal I vælge anfordringsgældsbrev eller fast afdragsplan?
Valget afhænger af formålet med lånet. Et anfordringsgældsbrev giver fleksibilitet, mens en fast afdragsplan giver stærkere løbende dokumentation.
Et anfordringsgældsbrev betyder, at långiver kan kræve lånet tilbagebetalt på anfordring, altså når långiver forlanger det, medmindre andet er aftalt. Det kan være fornuftigt, når familien ønsker enkelhed, eller når tilbagebetalingstidspunktet er usikkert.
En fast afdragsplan er ofte bedre, hvis I vil kunne vise en reel låneadfærd over tid. Hvis gælden afdrages hver måned eller hvert kvartal, og betalingerne kan spores i banken, står aftalen stærkere bevismæssigt.
Sammenligningen ser typisk sådan ud:
- Anfordringsgældsbrev: fleksibelt, enkelt og velegnet når tidspunktet for tilbagebetaling er åbent.
- Fast afdragsplan: mindre fleksibel, men ofte lettere at dokumentere over for Skattestyrelsen.
- Rentefrit anfordringslån: enkelt i familien, men kræver stadig klar skriftlig dokumentation.
- Afdragslån med renter: mere formelt og ofte mere “markedsagtigt”, men også mere administrativt.
En almindelig fejl er at vælge anfordring “for en sikkerheds skyld” og derefter aldrig følge op på lånet. Hvis der aldrig betales noget, og ingen kræver noget, kan den faktiske adfærd undergrave det, som papiret siger.
Er et rentefrit eller rentebærende gældsbrev bedst?
Ingen af delene er automatisk bedst. Det rigtige valg afhænger af relationen mellem parterne, ønsket om enkelhed og den skattemæssige risiko.
Mange familier vælger et rentefrit lån, fordi formålet er at hjælpe og ikke at tjene på lånet. Det er ikke i sig selv forkert. Skattestyrelsens praksis viser tværtimod, at rentefrihed kan accepteres, hvis lånet ellers er dokumenteret som et reelt lån.
Det vigtige er at forstå forskellen mellem lånevilkår og værdiansættelse. Højesteret har lagt til grund, at et rente- og afdragsfrit anfordringsgældsbrev mellem nærtstående uden løbetid som udgangspunkt værdiansættes til kurs 100. Det betyder i praksis, at gældsbrevet normalt anses til pålydende værdi, medmindre skyldner kan godtgøre, at fuld indfrielse ikke realistisk kan forventes.
Her opstår endnu en misforståelse: Nogle tror, at rentefrit automatisk gør lånet til en gave. Det gør det ikke. Problemet opstår først for alvor, hvis rentefriheden kombineres med sen dokumentation, uklare vilkår eller ingen reel tilbagebetaling.
Hvis overførslen i stedet kvalificeres som gave, kan den blive afgiftspligtig efter boafgiftslovens § 27 eller skattepligtig efter andre regler, afhængigt af relationen mellem parterne.
Hvordan opretter man et gældsbrev korrekt trin for trin?
Det sikreste er at oprette gældsbrevet samtidig med lånet. Jura Docs er relevant her, fordi processen kan ske digitalt, og fordi nogle private lån kræver hurtig dokumentation uden at gå på kompromis med de juridiske kernevilkår.
Fremgangsmåden behøver ikke være tung, men rækkefølgen betyder noget. Først aftaler I lånebeløb og formål. Derefter beslutter I, om lånet skal være på anfordring eller have en fast betalingsplan. Så fastsætter I renter, afdrag og datoer, før pengene sendes eller samtidig med, at de sendes.
I praksis kan processen sættes op sådan:
- Trin 1: Aftal vilkårene før overførslen sker.
- Trin 2: Skriv gældsbrevet med beløb, dato, renter, afdrag og forfald.
- Trin 3: Underskriv og gem dokumentationen samme dag eller i umiddelbar forbindelse.
- Trin 4: Udbetal lånet via bank, så pengestrømmen kan spores.
- Trin 5: Følg aftalen i praksis, især hvis der står afdrag i dokumentet.
“Jura Docs kombinerer digital oprettelse med mulighed for personlig rådgivning fra uddannede jurister, hvis lånet kræver mere end en standardtekst.”
Hvis I ændrer vilkår mundtligt efterfølgende, bør ændringen også skrives ned. Ellers får I hurtigt to problemer i stedet for ét: et uklart oprindeligt lån og en udokumenteret ændring.
Hvordan dokumenterer man betalinger og afdrag i praksis?
Den bedste dokumentation er sporbar og konsekvent. Bankoverførsler, faste betalingsdatoer og tydelige tekster i overførslerne gør en stor forskel.
Hvis låntager skal betale 2.000 kr. hver måned, så bør betalingen ske netop sådan og ikke som tilfældige beløb, der blandes sammen med gaver, fælles husholdning eller andre udlæg. Når private relationer og økonomi flyder sammen, bliver beviset svagere.
Praktisk kan I gøre tre ting. Brug bankoverførsel i stedet for kontanter. Skriv entydigt i teksten, fx “Afdrag gældsbrev 1/24”. Gem en samlet mappe med gældsbrev, kvitteringer, kontoudtog og eventuelle tillægsaftaler.
En hyppig fejl er at “holde pause” med afdrag uden at skrive det ned. Hvis afdrag udskydes, så lav et kort tillæg med dato, nyt forfald og begge underskrifter. Hvis ikke, kan pausen senere blive brugt som argument for, at tilbagebetalingspligten aldrig var reel.
Hvad gælder for lån mellem kærester, samlevende og venner?
Lån mellem kærester, samlevende og venner møder ofte skærpet bevisbyrde. Vestre Landsret har lagt vægt på, at der i sådanne relationer kan være et gavemiljø, som kræver stærkere dokumentation.
Det betyder ikke, at I ikke kan låne hinanden penge. Det betyder, at I skal kunne vise mere end tillid og fælles forklaring. Hvis en kæreste overfører et større beløb til bolig, bil, depositum eller gældsafvikling, vil myndighederne ofte se efter, om der var et gældsbrev fra start, om der var tilbagebetalingsvilkår, og om de faktisk blev fulgt.
Her er timingen helt afgørende. Hvis dokumentet først dukker op, når forholdet er gået i stykker eller når Skattestyrelsen spørger ind til overførslen, bliver det meget sværere at bevise lånekarakteren.
Det er også værd at skelne mellem fællesforbrug og lån. Betaler den ene for ferie, indkøb eller løbende husholdning, er det sjældent oplagt at kalde det et lån bagefter, medmindre aftalen var tydelig fra begyndelsen.
Hvad gør man, hvis lånet skal ændres, eftergives eller indfries før tid?
Ændringer bør altid dokumenteres skriftligt. Jura Docs kan være relevant, når et eksisterende gældsbrev skal justeres med nye vilkår, eller når parterne vil have hjælp til en enkel og sporbar proces.
Hvis lånet skal ændres, så behandl det som en ny juridisk beslutning. Den gamle aftale gælder, indtil noget andet står på skrift. Det gælder både ved ændret rente, udsættelse af afdrag, delvis eftergivelse og førtidig indfrielse.
En praktisk tilgang er denne:
- Ved ændring: Lav et tillæg med præcis angivelse af, hvad der erstattes og fra hvilken dato.
- Ved eftergivelse: Beskriv om en del af gælden bortfalder permanent, og vær opmærksom på gavekonsekvenser.
- Ved førtidig indfrielse: Kvitter skriftligt for, at gælden er betalt helt eller delvist.
- Ved tvivl om skat: Få vurderet, om ændringen kan blive set som gave eller anden overførsel uden reel modydelse.
Hvis långiver eftergiver gælden helt eller delvist, kan den eftergivne del blive skattemæssigt interessant. I familieforhold er det netop i sådanne situationer, at skriftlig dokumentation og klare datoer gør forskellen mellem en kontrollerbar disposition og en konflikt om, hvad der egentlig skete.